
Квартиру чаще теряют не из-за района, а из-за денег, о которых не подумали заранее, и из-за документов, которые открыли уже после внесения аванса. Поэтому дальше — смета, порядок шагов и проверки: сколько нужно денег помимо цены объекта, что смотреть в бумагах, в какой момент передаются деньги и чем заканчивается каждый этап.
Всё сказанное — про Москву и Московскую область: здесь дороже метр, живее торг и больше вариантов, из которых надо отобрать пять-семь на просмотр. Логика та же, что и в других городах, различаются суммы.
С чего начать: три расчёта до первого просмотра
Просмотры без расчёта обходятся дорого: человек смотрит квартиры за 15 миллионов, а потом выясняет, что с ремонтом, мебелью, страховкой и налогами бюджет заканчивается на 14 — и поиск начинается заново. Три расчёта занимают вечер и экономят недели.
Первый — бюджет входа. Это не цена квартиры и не сумма одобренной ипотеки, а все деньги, которые уйдут в первые два месяца: первый взнос, расходы на сделку, ремонт и минимальная мебель, запас на два-три платежа по кредиту. Запас нужен потому, что дата первого платежа почти никогда не совпадает с датой переезда.
Второй — ежемесячный платёж вместе с содержанием. К ипотеке добавляются коммунальные платежи, взносы на капремонт, налог на имущество и плата управляющей компании. Квартира за 15 миллионов и квартира за 15 миллионов в другом доме дают разную нагрузку: в старой девятиэтажке с газовыми колонками и в новом доме с центральным отоплением суммы различаются ощутимо.
Третий — срок. Если покупка связана с продажей своей квартиры, сроки двух сделок нужно состыковать заранее, до того как назначена дата выезда. Об этом ниже отдельный раздел: это самый частый источник ошибок у семей, которые расширяют жильё.
Правило, которое экономит больше всего нервов: аванс вносится только после того, как проверены право собственности, обременения и зарегистрированные в квартире люди. Не наоборот.
Новостройка или вторичка: что подходит именно вам
Вопрос не в том, что выгоднее, а в том, что вы готовы терпеть: ждать и платить за ремонт или разбираться с историей объекта и торговаться. Сравнение — по признакам, которые меняют сделку.
| Признак | Новостройка | Вторичное жильё |
|---|---|---|
| Когда можно заехать | После сдачи дома и отделки, иногда через год и позже | После регистрации права и передачи ключей, обычно в день сделки |
| Состояние | Предчистовая или чистовая отделка от застройщика | Как есть: от дизайнерского ремонта до состояния «после бабушки» |
| Что покупаете по документам | Договор участия в долевом строительстве или договор купли-продажи у застройщика | Право собственности, которое переходит к вам после регистрации |
| Риск продавца | Задержка сдачи, изменения проекта, качество отделки | История переходов права, долги, зарегистрированные лица, перепланировки |
| Торг | Почти нет: цены и скидки задаёт застройщик | Есть: скидка зависит от срока экспозиции, количества просмотров и мотивации продавца |
| Что придётся добавить | Ремонт, мебель, иногда плату за услуги управляющей компании с момента сдачи | Косметику, замену окон и труб, если дом старый |
Новостройка не подходит, если адрес нужен сегодня: ребёнку идти в школу в этом году, работа в другом округе. Плохо подходит она и тем, кто не готов контролировать ремонт: приёмка и отделка съедают время, а «готово к заселению» у разных застройщиков означает разное.
Вторичка не подходит, если нет времени на проверку истории объекта и торг. Здесь сделка держится на документах: наследство, доли, отказ от преимущественного права, обременение, зарегистрированные несовершеннолетние. Проверка занимает дни, а не часы, и экономить на ней нельзя.
Особый случай — апартаменты: юридически это нежилое помещение. Постоянную регистрацию в них не оформить, тарифы на коммунальные услуги и налог на имущество считаются иначе, требования банка тоже отличаются. Если цель — жить с пропиской и детьми, апартаменты не подходят независимо от цены за метр.
Сколько стоит купить квартиру: полная смета
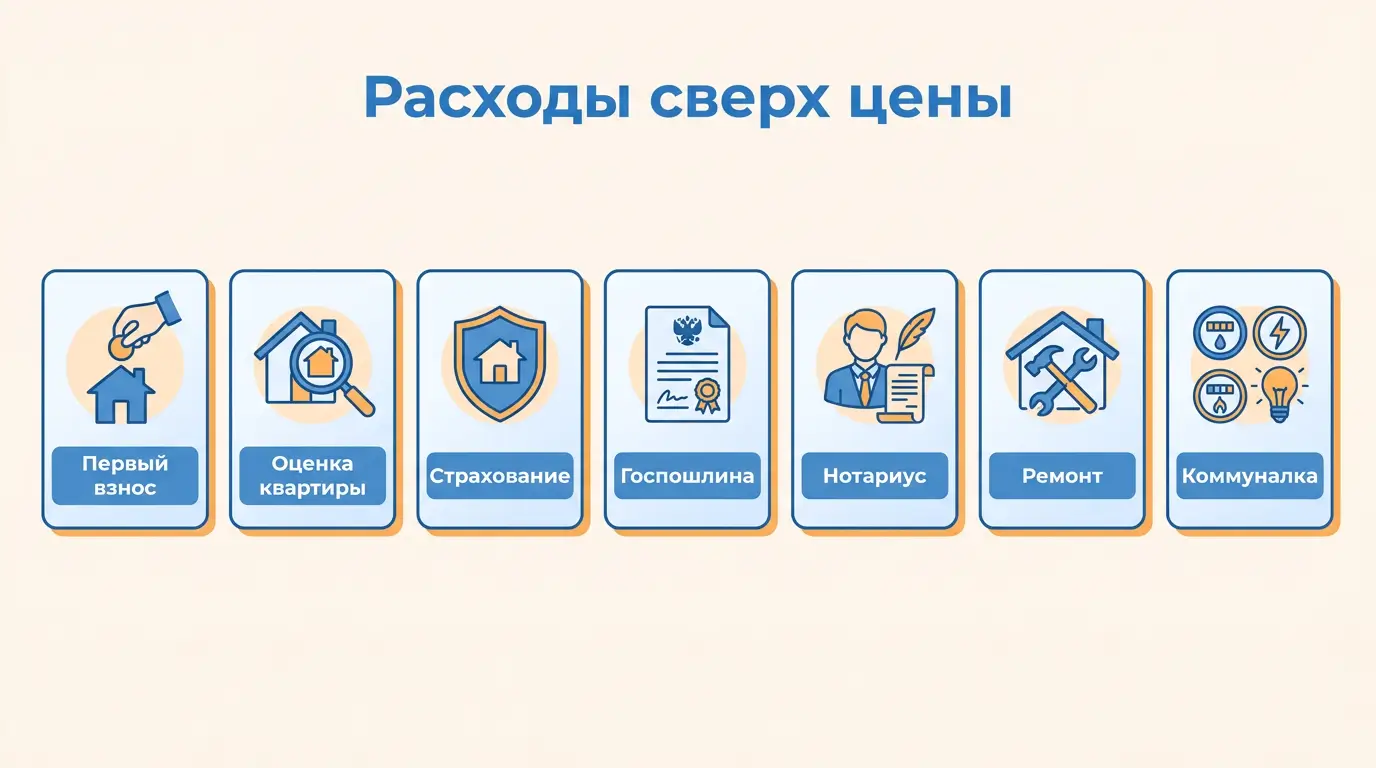
Цена в объявлении — это не сумма сделки. Ниже расходы, которые появляются у покупателя почти всегда, и то, от чего зависит каждый. Точные суммы меняются: тарифы, пошлины и условия банков обновляются, поэтому в таблице указано, где смотреть актуальное значение на дату вашей сделки, а не «средняя цифра по рынку».
| Расход | Когда платится | От чего зависит | Где смотреть размер |
|---|---|---|---|
| Первый взнос по ипотеке | До сделки, в банк | Программа банка, тип жилья, подтверждённый доход | Решение банка и кредитный договор |
| Оценка объекта | После одобрения заявки | Требование банка, площадь и тип объекта | Список оценщиков банка |
| Страхование | До выдачи кредита, далее ежегодно | Набор рисков в договоре, стоимость объекта | Кредитный договор, правила банка |
| Госпошлина за регистрацию права | При подаче документов | Тип объекта и тип сделки | НК РФ, ст. 333.33 |
| Услуги нотариуса | До подачи документов | Доли, опека, количество участников | Нотариальная палата, тарифы на дату сделки |
| Юридическое сопровождение и расчёты | По договору об оказании услуг | Объём проверки, банковская ячейка или аккредитив | Договор с исполнителем, тарифы банка |
| Ремонт, мебель, техника | После приёмки | Состояние квартиры и ваши требования | Своя смета, а не обещания продавца |
| Коммунальные платежи и взносы на капремонт | С месяца, когда квартира ваша | Площадь, дом, тарифы управляющей компании | Квитанция предыдущего собственника, сайт управляющей компании |
Две строки в этой таблице чаще всего оказываются сюрпризом. Первая — страхование: при ипотеке в договоре может быть не только страхование залога, но и личное страхование, и его стоимость растёт с возрастом и состоянием здоровья. Вторая — ремонт: в объявлении «с отделкой» и в реальности «можно жить» — разные вещи, разница измеряется сотнями тысяч.
Полезно заранее посчитать не только сумму, но и её источник: сколько накоплений, сколько первый взнос, какая часть бюджета останется после сделки. Если после покупки не остаётся денег на два-три месяца жизни, любая задержка с работой или ремонтом превращается в просрочку по кредиту.
Сколько стоит владеть квартирой
Владение — это регулярные платежи, и они не заканчиваются ипотекой. Считать удобно по четырём строкам:
- Платёж по ипотеке — фиксированный по графику, меняется только при досрочном погашении или изменении ставки по условиям договора.
- Коммунальные услуги — отопление, вода, электричество, вывоз мусора; зависят от площади, числа жильцов и счётчиков.
- Содержание и ремонт общего имущества — плата управляющей компании или ТСЖ; в новом доме обычно выше, чем в старом.
- Взносы на капитальный ремонт — по площади, по тарифу региона; платятся ежемесячно.
К этому добавляется налог на имущество физических лиц: он считается от кадастровой стоимости с вычетом и приходит раз в год. Для апартаментов и других нежилых помещений правила другие — и по ставке, и по вычетам.
Простой способ не ошибиться: попросите у продавца копии последних квитанций и посмотрите реальные суммы за зимние месяцы, а не за лето. Разница между июлем и январем в Москве заметная, а платёж по ипотеке одинаковый круглый год.
Как искать: критерии, которые проверяются на просмотре
Отбор начинается не с фотографий, а с фильтров, которые отсекают неподходящее. Работающий набор: бюджет с запасом на сделку, срок заселения, комнатность, максимальное время до метро или до работы, тип дома и состояние. Комнатность сужает выбор сильнее всего: студия и однокомнатная квартира дешевле по входу, но у них меньше вариантов в старых домах, а двухкомнатная и трёхкомнатная квартира чаще встречаются в панельных сериях с большими кухнями. Всё остальное — вкус, и его лучше обсуждать после того, как осталось пять вариантов, а не в начале.
Слово «недорого» в объявлениях почти ничего не значит: недорого относительно своего района — это одна цифра, относительно Москвы в целом — другая. Считать стоит цену квадратного метра и полную стоимость входа, а не итоговую цену в карточке. В Московской области вход дешевле, но добавьте время на дорогу и стоимость проезда: разница в цене часто съедается дорогой.
Купить квартиру в Москве и Московской области помогает агентство недвижимости do A.S.A.P.: по данным компании, за 2025 год она провела более 977 сделок, работает по всей России и входит в ТОП-10 агентств по количеству сделок в рейтинге Домклик, а в её подборке есть 134 объекта, готовых к заселению. Это удобно, когда нужен не список объявлений, а отобранные варианты с проверенными документами: смотреть всё подряд по Москве — занятие на месяцы.
На просмотре проверяйте то, что не видно на фото:
- Дом и подъезд. Состояние коммуникаций, запах в подъезде, консьерж, число квартир на этаже, работу лифтов.
- Окна и шум. Выйдите на улицу и послушайте: трасса, стройка, железная дорога и вентиляция соседнего кафе слышны именно снаружи.
- Соседи и стояки. Спросите, кто над вами и под вами, где проходят стояки, были ли затопления.
- Управляющая компания. Тарифы, долги дома, планы по ремонту, отношение к жильцам — это видно по квитанциям и по доске объявлений.
- Перепланировка. Сравните план из технического паспорта с тем, что видите: снесённые стены и объединённые санузлы должны быть узаконены.
- Что остаётся. Мебель, техника, встроенные шкафы — всё, что продавец обещает оставить, фиксируется письменно, а не на словах.
Проверка до аванса: что смотреть в документах
Проверка отвечает на один вопрос: продавец действительно может продать эту квартиру на тех условиях, которые предлагает. Начинается она с выписки из ЕГРН — её заказывают через личный кабинет Росреестра или через МФЦ, и в ней видно правообладателя, объект, площадь и все обременения.
Что сверять по выписке и документам:
- Собственник и его доля. Продавать должен тот, кто указан в ЕГРН. Если продавцов несколько, нужны все, а при продаже доли — соблюдение преимущественного права остальных участников.
- Обременения. Ипотека, арест, запрет на регистрацию, рента. Сделка с непогашенным обременением возможна, но порядок снятия и расчётов прописывается в договоре отдельно.
- Основание права. Договор купли-продажи, наследство, приватизация, дарение — от этого зависит минимальный срок владения для налога и набор документов.
- Согласие супруга. Если квартира куплена в браке, требуется нотариальное согласие супруга продавца, даже когда он не указан в ЕГРН.
- Зарегистрированные лица. Выписка из домовой книги показывает, кто прописан, включая несовершеннолетних. Обязательство «выписаться после сделки» лучше превратить в условие до расчёта.
- Долги по дому. Задолженность по капремонту и коммунальным платежам проверяется по квитанциям и в фонде капремонта: долг по капремонту переходит к новому собственнику.
- Доли и опека. Если среди собственников дети или подопечные, продажа идёт с согласия органа опеки, а деньги на их долю перечисляются на счёт ребёнка.
- Перепланировка. План из технического паспорта должен совпадать с фактическим состоянием, иначе ответственность и расходы на узаконивание останутся покупателю.
Отдельно про историю переходов: если квартира меняла собственников несколько раз за короткий срок, стоит посмотреть, не связаны ли эти переходы с наследственными спорами или со снятием обременений. Это не запрет на покупку, а повод задать продавцу вопросы и получить документы по предыдущим сделкам.
Аванс или задаток: в чём разница и что теряется
Деньги до сделки передают в двух формах, и путают их постоянно.
| Параметр | Аванс | Задаток |
|---|---|---|
| Правовая природа | Предоплата, обеспечительная функция не оформлена | Обеспечение исполнения обязательства, ст. 380–381 ГК РФ |
| Форма | Расписка или соглашение в свободной форме | Только письменное соглашение, иначе задатком не считается |
| Если сделка не состоялась по вине покупателя | Обычно возвращается, если в соглашении нет другого условия | Остаётся у продавца |
| Если сделка не состоялась по вине продавца | Возвращается в сумме, которую передавали | Возвращается в двойном размере |
| Когда уместно | Документы ещё проверяются, решение не окончательное | Проверка закончена, стороны согласовали цену и сроки |
Практический вывод: пока не проверены ЕГРН, зарегистрированные лица и полномочия продавца, безопаснее аванс, а не задаток. В соглашении фиксируются сумма, срок, условие возврата и то, что деньги передаются в счёт будущей сделки — без формулировок вроде «в случае отказа покупателя сумма не возвращается», которые часто пишут в типовых бланках.
Если в цепочке участвует ипотека, добавьте в соглашение пункт про то, что происходит при отказе банка. Отказ банка — не вина покупателя, но без такого пункта продавец может считать сумму задатком и не вернуть её.
Порядок сделки: шаги и что происходит на каждом
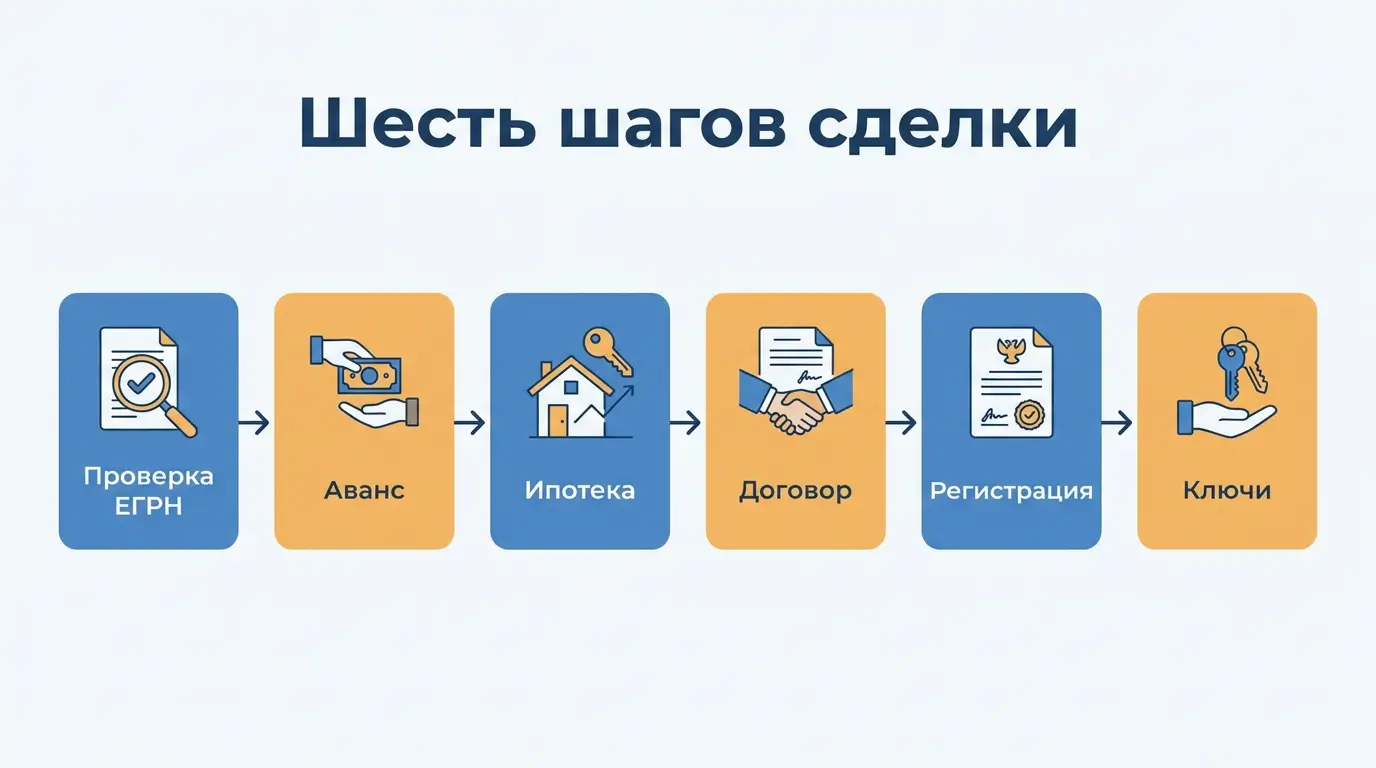
- Проверка объекта и продавца. Выписка из ЕГРН, документы-основания, согласия, зарегистрированные лица. Результат: список вопросов, которые закрываются до подписания.
- Согласование условий. Цена, срок освобождения, что остаётся в квартире, порядок расчётов, кто оплачивает какие расходы. Результат: письменное соглашение, аванс или задаток.
- Ипотека, если она нужна. Заявка, одобрение, оценка, страхование. Результат: решение банка и согласованный график.
- Подготовка договора. Договор купли-продажи в письменной форме (ст. 550 ГК РФ): предмет, цена, порядок расчётов, перечень лиц, сохраняющих право пользования, и порядок передачи.
- Подписание и расчёты. Деньги передаются через аккредитив, счёт escrow или банковскую ячейку — так, чтобы продавец получил их после регистрации перехода права.
- Регистрация перехода права. Документы подаются в Росреестр или через МФЦ по 218-ФЗ. Срок зависит от способа подачи и наличия обременения; точную дату видно по выписке после регистрации.
- Передача квартиры. Акт приёма-передачи (ст. 556 ГК РФ): показания счётчиков, ключи, состояние квартиры, отсутствие претензий по платежам.
Два шага из этого списка чаще всего пытаются сократить — проверку и расчёты. Проверку сокращают, чтобы не потерять понравившийся вариант: его не потеряют, а вот оспорить сделку после регистрации сложнее и дороже. Расчёты сокращают «по-дружески, наличными в день подписания»: тогда риск переходит на покупателя, потому что право он получит позже, чем отдаст деньги.
Ипотека: что проверить в одобрении
Одобрение по заявке — не гарантия выдачи. Банк одобряет заёмщика и сумму, а конкретный объект проверяет отдельно: его стоимость, состояние, юридическую чистоту и ликвидность. Поэтому порядок такой: сначала заявка и понимание суммы, потом объект, потом оценка и страхование.
- Стоимость объекта. Если оценка ниже цены в договоре, банк даст кредит исходя из оценки, а разницу придётся доплачивать своими деньгами.
- Страхование. Страхование залога обязательно, личное страхование зависит от программы. Отказ от личного страхования может повысить ставку — это прописывается в договоре.
- Досрочное погашение. По 353-ФЗ заёмщик вправе погашать досрочно, уведомив банк; комиссия за досрочное погашение потребительского кредита не предусмотрена.
- Сроки. Одобрение имеет срок действия. Если сделка задерживается, его продлевают или подают заявку заново — уточните это до внесения аванса.
При покупке в новостройке расчёты идут через счёт escrow по 214-ФЗ: деньги лежат в банке до сдачи дома, застройщик получает их после выполнения обязательств. Это защищает дольщика, но не отменяет проверки застройщика, проекта и сроков сдачи.
Покупка квартиры у города на торгах
В Москве часть квартир продаёт сам город — через портал городских торгов. Это отдельный канал со своей процедурой, и он почти не описан в гайдах, хотя в выдаче по запросу «купить квартиру» такая страница есть.
Как это устроено:
- Договор с городом. Продавцом выступает Москва, а не частное лицо; на портале прямо указано, что договор заключается напрямую с городом.
- Заявительный порядок. У каждого объекта есть срок приёма заявок. После его окончания проводится аукцион.
- Задаток и шаг аукциона. Для участия вносится задаток, торги идут шагом, указанным в карточке объекта. Проигравшим задаток возвращается, победителю он засчитывается в цену.
- Объекты разные. В продаже есть и обычные квартиры, и помещения, требующие ремонта. Этаж, площадь, наличие коммуникаций и состояние указаны в карточке, но осмотр лучше не пропускать.
Кому этот канал подходит: тем, кто готов к процедуре и к конкуренции на торгах, и тем, кому важна юридическая сторона — сделка идёт с городом, а не с частным продавцом с непроверенной историей. Кому не подходит: тем, кто ищет конкретный район и конкретный дом, и тем, кто не готов ждать даты аукциона.
Продажа: цена, показ, торг
Продажа начинается не с объявления, а с решения, по какой цене вы готовы выйти и сколько времени готовы ждать. Три подхода дают разные результаты.
- По аналогам. Берутся похожие квартиры в соседних домах: та же комнатность, этаж, состояние, дом. Это самый точный способ, но он требует отбросить объявления, которые висят годами с завышенной ценой.
- По цене квадратного метра. Быстро, но грубо: метры в одном районе стоят по-разному в зависимости от дома, отделки и удалённости от метро.
- От срока. Если нужны деньги к дате, цена выхода поднимается выше рынка по скидке. Чем короче срок, тем больше дисконт — и это нормальная плата за скорость.
Дальше — подготовка. Документы собираются заранее (выписка ЕГРН, основание права, согласия, справка о зарегистрированных), квартира приводится в состояние, в котором её можно показывать, а фотографии делаются при дневном свете. Объявление без плана и с честным описанием недостатков работает лучше, чем объявление с чужими фотографиями: на просмотр приходят уже отобранные люди.
Показы — это не экскурсия, а сбор вопросов. Записывайте, о чём спрашивают: если у всех один и тот же вопрос про шум или про парковку, ответ стоит добавить в объявление. Если за две недели показов нет предложений, дело в цене, а не в фотографиях.
Торг — это работа с аргументами, а не с эмоциями. У покупателя обычно три аргумента: цена квадратного метра у соседей, стоимость ремонта и сроки. Заранее решите, до какой суммы вы готовы снижать и что не отдаёте: например, не двигаетесь по цене, но оставляете кухню или готовы на более поздний срок освобождения.
Продать квартиру выгодно и быстро — задача, в которой решают цена выхода, подготовка документов и переговоры, а не количество просмотров. По данным агентства do A.S.A.P., средний срок реализации объекта у него составляет 45 дней, а при готовности работать по рыночной цене заявленный срок продажи — 30 дней; переговоры с покупателем и его банком агентство берёт на себя. Цифры стоит проверять по договору и по своему объекту: срок зависит от района, цены и состояния квартиры.
Самостоятельная продажа и продажа через агентство различаются не только комиссией:
| Параметр | Самому | Через агентство |
|---|---|---|
| Время на показы и звонки | Ваше, включая вечера и выходные | Показы и переписку берёт агент |
| Цена | Вся сумма ваша, но торг вы ведёте сами | Комиссия по договору; цена зависит от переговоров |
| Проверка покупателя | Нужно освоить проверку одобрения и документов | Часть проверки и расчётов идёт через агентство и банк |
| Риск срыва на этапе сделки | Выше: некому вести переговоры при отказе банка | Ниже, но не нулевой |
| Когда имеет смысл | Простая квартира, один собственник, покупатель с деньгами | Сложные документы, срочность, одновременная покупка |
Продажа без риэлтора экономит комиссию, но забирает время и требует освоить проверку покупателя: одобрение ипотеки, соглашение об авансе, порядок расчётов. Если квартира с долями, наследством или маткапиталом, экономия почти всегда меньше цены ошибки — такие сделки идут через нотариуса и опеку, а не по типовому бланку.
Продать и купить одновременно: три сценария
Самая сложная ситуация — не покупка и не продажа по отдельности, а их связка: продать одну квартиру и купить другую, не оказавшись на улице и не потеряв сделку. Обмен квартиры на квартиру с доплатой — тот же случай, только с двумя переездами и разницей в цене. Вариантов три, и у каждого своя цена.
Первый — альтернативная сделка. Обе сделки проводятся в один день: покупатель вашей квартиры рассчитывается, вы сразу рассчитываетесь с продавцом новой. Плюс — деньги не лежат без дела, минус — любая задержка ломает цепочку, а требования к документам у всех участников должны совпасть по срокам. Если в цепочке больше трёх звеньев, риск растёт заметно.
Второй — сначала продать, потом купить. Вы продаёте, деньги на счету, дальше ищете спокойно. Плюс — вы покупатель с деньгами и сильной позицией в торге, минус — между сделками нужно где-то жить, а рынок за это время может измениться.
Третий — обмен через агентство (trade-in). Агентство берёт вашу квартиру в реализацию и подбирает новую, а сроки и расчёты согласует так, чтобы вы не остались без жилья. По данным do A.S.A.P., такая схема работает в срок от 7 дней и включает гарантию проживания до 60 дней — то есть период, когда старая квартира уже продана, а новая ещё не принята. Условия, сроки и размер гарантии фиксируются в договоре: это не автоматическая опция, а предмет соглашения.
| Сценарий | Кому подходит | Главный риск | Что проверить в договоре |
|---|---|---|---|
| Альтернативная сделка | Есть покупатель на вашу квартиру и найден новый объект | Цепочка рвётся, если кто-то не вышел на сделку | Сроки, ответственность сторон, порядок расчётов |
| Продать, потом купить | Есть где жить между сделками | Рост цен и расходы на аренду | Условия хранения денег, сроки поиска |
| Обмен через агентство | Нет времени и желания вести две сделки | Стоимость услуги и сроки реализации | Сроки, гарантия проживания, ответственность за просрочку |
Налоги: минимальный срок, НДФЛ и вычеты
Налог при продаже зависит от того, сколько квартира была в собственности. По ст. 217.1 НК РФ минимальный срок владения — пять лет, а в отдельных случаях три года: наследство, дарение от близкого родственника, приватизация, рента и единственное жильё. Если срок не вышел, доход от продажи облагается НДФЛ.
- База налога. Разница между ценой продажи и документально подтверждёнными расходами на покупку этой квартиры, либо имущественный вычет при продаже в пределах лимита — по ст. 220 НК РФ.
- Если цена в договоре ниже кадастровой. Для расчёта может применяться кадастровая стоимость с коэффициентом, установленным ст. 214.10 НК РФ. Занижать цену в договоре, чтобы уменьшить налог, невыгодно и рискованно.
- Ставка. НДФЛ считается по шкале ст. 224 НК РФ, поэтому «13 %» — не универсальная цифра: итоговая ставка зависит от суммы дохода. Проверять действующую шкалу нужно на дату сделки.
- Декларация. Если срок владения не вышел, после продажи подаётся 3-НДФЛ. Пропустить срок — значит получить штраф и пени.
- Вычет при покупке. Покупатель вправе заявить имущественный вычет по расходам на жильё и по процентам по ипотеке в пределах лимитов ст. 220 НК РФ. Ограничения и порядок подтверждения меняются, поэтому проверяйте их на дату подачи.
Отдельно про материнский капитал: если он использовался при покупке, дети получают доли, а при продаже такой квартиры требуется согласие органа опеки и выделение долей в новом жилье. Сделка с маткапиталом сложнее обычной и почти всегда удлиняет сроки.
Ошибки, которые дороже всего
- Аванс до проверки. Возврат денег зависит от формулировок в соглашении, и если оно составлено как задаток, сумма может остаться у продавца.
- Проверка только по словам продавца. Выписка ЕГРН и документы-основания показывают то, о чём продавец может не упомянуть: обременение, арест, доли, зарегистрированных лиц.
- Наличные до регистрации. Право переходит после регистрации, а деньги, отданные раньше, вернуть сложно.
- Игнорирование отказов банка. Если в соглашении нет пункта про отказ в кредите, покупатель оказывается виноватым в срыве сделки.
- Оценка ниже цены договора. Разницу между одобренной суммой и ценой нужно закрыть своими деньгами, и лучше узнать об этом до аванса.
- Смета без ремонта и содержания. Квартира с «хорошим ремонтом» и квартира, в которую можно заехать, — разные бюджеты.
- Две сделки без плана. Продажа своей квартиры без согласованного места, куда переезжать, превращает сделку в гонку.
Частые вопросы
Можно ли купить квартиру без первоначального взноса
Отдельные программы и схемы существуют, но условия по ним проверяются индивидуально: банк смотрит на доход, кредитную историю и объект. Если продавец предлагает «рассрочку вместо ипотеки», это отдельный договор с другим уровнем риска: читайте, что происходит при просрочке платежа и как оформляется право собственности до полной оплаты.
Сколько времени занимает сделка
Сбор документов и проверка — от нескольких дней до двух недель. Регистрация перехода права занимает несколько рабочих дней по 218-ФЗ, срок зависит от способа подачи документов и наличия обременения. Ипотека добавляет время на одобрение, оценку и страхование.
Нужен ли нотариус
Нотариальное удостоверение требуется не всегда: оно обязательно при продаже доли, при сделках с участием подопечных и в ряде других случаев. В обычной сделке с одним собственником достаточно письменной формы договора (ст. 550 ГК РФ) и регистрации перехода права.
Можно ли купить квартиру с долгами по коммунальным платежам
Долг по текущим платежам обычно закрывает продавец до передачи квартиры, и это прописывается в договоре и акте. Долг по капремонту переходит к новому собственнику, поэтому его наличие проверяется отдельно.
Что делать, если банк не одобрил объект после аванса
Смотреть условия соглашения об авансе: если там есть пункт об отказе в кредите, деньги возвращаются. Дальше — либо менять объект, либо менять банк и программу. В следующий раз сначала проверяйте объект по требованиям банка, потом вносите деньги.
Как убедиться, что продавец — настоящий собственник
Заказать выписку из ЕГРН и сверить правообладателя с паспортом. Дополнительно — документы-основания, согласие супруга и справка о зарегистрированных лицах. Если продавец действует по доверенности, проверяется сама доверенность и её полномочия.
Что сделать на этой неделе
- Посчитать бюджет входа и ежемесячный платёж вместе с содержанием.
- Определить, новостройка или вторичка, и по каким признакам вы отказываетесь от варианта.
- Собрать список из пяти-семи объектов и записаться на просмотры.
- По выбранному объекту заказать выписку ЕГРН и проверить зарегистрированных лиц.
- Согласовать условия письменно и только потом передавать аванс.
- Если нужна продажа своей квартиры — определить сценарий: альтернатива, продажа с арендой или обмен через агентство.
Сделка перестаёт быть страшной, когда разложена на шаги с понятными деньгами и проверками. Цена объекта — только первая строка в этой таблице, и решение принимается не по ней.